品渥食品的“代工厂”模式之困 毛利率下滑与现金流短缺的双重拷问
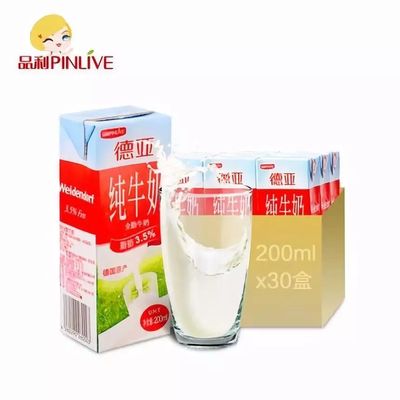
作为一家以“进口食品品牌运营商”定位上市的企业,品渥食品曾凭借德亚牛奶、瓦伦丁啤酒等产品在国内市场崭露头角。近年来其财报数据却透露出令人不安的信号:毛利率逐年下滑,经营性现金流净额持续短缺。这背后,其引以为傲的“代工厂”模式正面临严峻考验。
毛利率下滑:轻资产模式的代价
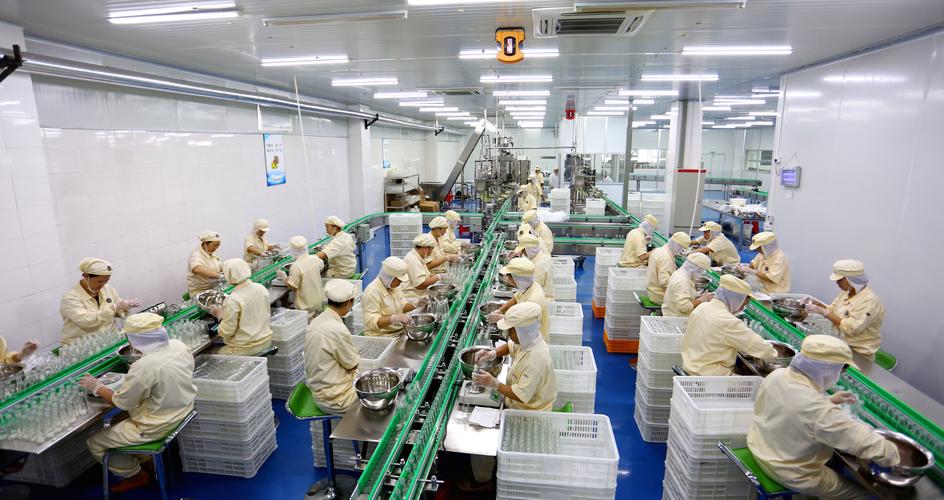
品渥食品不直接生产产品,而是将生产环节外包给国外代工厂,自身专注于品牌运营和渠道建设。这种轻资产模式在初期能快速扩张品类,但也意味着对成本的控制力较弱。随着国际原材料价格上涨、海运费用波动以及汇率变化,代工厂的报价水涨船高。而品渥食品作为品牌方,若不提价则利润被侵蚀;若提价则可能损失价格敏感型消费者。财报显示,其综合毛利率已从2019年的约38%降至近年的30%以下,趋势性下滑明显。
现金流净额短缺:盈利质量亮红灯
更值得警惕的是,品渥食品经营活动产生的现金流量净额多次出现短缺,甚至为负。这意味着公司看似有账面利润,但实际回款能力不足。原因在于:一方面,公司需要提前向海外代工厂支付货款,且账期较短;另一方面,下游商超、电商平台回款周期较长,尤其是疫情期间渠道压款严重。这种“先付后收”的模式导致营运资金被大量占用,一旦融资环境收紧,企业将面临流动性风险。
“代工厂”模式存疑:核心壁垒缺失
品渥食品的商业模式实质上是“贴牌进口”。它既不拥有牧场或酒厂,也不掌握 unique 的配方或工艺。代工厂可以同时为多个品牌供货,甚至推出自有品牌竞品。这种模式缺乏真正的护城河:
- 品质控制薄弱:代工厂切换或批次差异可能导致产品质量波动。
- 议价能力不足:面对大型代工厂,品渥食品订单量未必能获得最优价格。
- 品牌忠诚度低:消费者购买的是“德国牛奶”“德国啤酒”等品类标签,而非品渥自身品牌。一旦有其他进口商推出类似产品,很容易被替代。
销售食品的突围之路何在?
面对困局,品渥食品需要反思:是否要向上游延伸,通过参股或自建工厂来稳定供应链?能否通过品类创新(如植物基、低度酒)提升附加值?或者强化渠道运营,用精细化营销提高复购率?无论如何,仅靠“代工厂+品牌包装”的轻资产故事已难以为继。资本市场需要看到更扎实的盈利能力和现金流,而非仅仅销售食品的规模增长。
品渥食品若无法解决毛利率与现金流的根本矛盾,其代工厂模式或将沦为“为他人做嫁衣”的尴尬角色。对于投资者而言,在为其营收增长喝彩之前,不妨先审视其利润的真实成色与现金的稳健程度。
如若转载,请注明出处:http://www.huayanglong.com/product/27.html
更新时间:2026-11-01 03:11:11